تلاش طلا برای رشد در سایه نفت ۱۱۵ دلاری | چشم بازارها به تصمیم فدرال رزرو
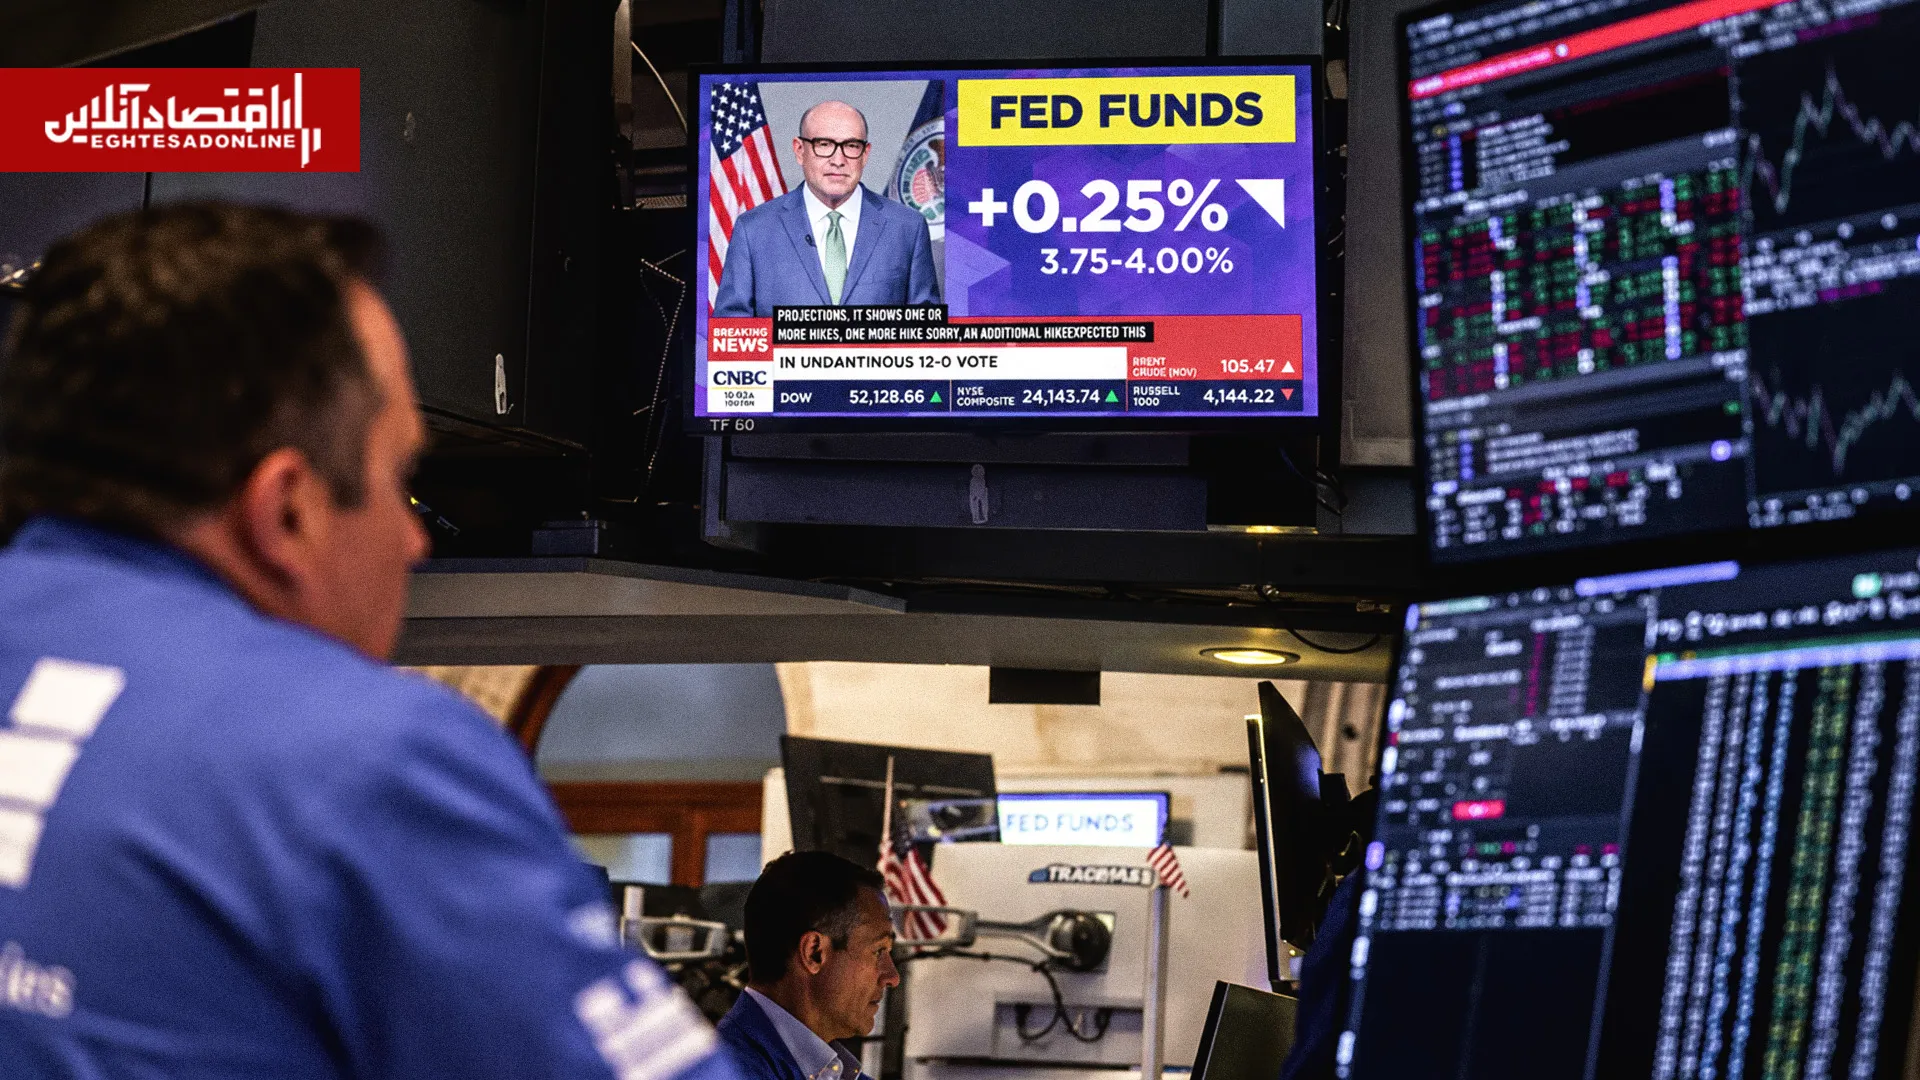
بازارهای جهانی روز نشست فدرال رزرو را با افت طلا، افزایش قیمت نفت و بازگشایی مثبت نزدک و S&P ۵۰۰ دنبال میکنند. سرمایهگذاران در انتظار شبی تعیینکنندهاند؛ ابتدا پیام بانک مرکزی آمریکا درباره نرخ بهره و سپس گزارش مایکروسافت و آلفابت درباره بازده سرمایهگذاریهای هوش مصنوعی.
اقتصادجهان - دانیال رحیمی؛ بازارها امروز میان نگرانی از تورم انرژی و خوشبینی به درآمد شرکتهای فناوری حرکت میکنند. نفت دوباره رشد کرده و طلا بخشی از رشد روز گذشته را از دست دادهاست. همچنین سهام تراشهسازان به والاستریت کمک کرده است.
بااینحال، جهت بعدی معاملات میتواند به توضیح فدرال رزرو درباره تصمیم امشب وابسته باشد؛ تصمیمی که انتظار میرود نرخ را ثابت نگه دارد، اما احتمال افزایش در دسامبر را کنار نگذارد.
طلا: بازگشت به حوالی ۴۰۵۰ دلار
طلا پس از افت در معاملات ابتدایی، بخشی از کاهش خود را جبران کرد و حوالی ۴٬۰۵۰ دلار در هر اونس قرار گرفت؛ حدود ۰٫۲ تا ۰٫۳ درصد پایینتر از قیمت روز قبل.
فلز زرد همچنان بالای مرز ۴ هزار دلار مانده، اما افزایش نقیمت و در سایه جلسه فدرال رزرو، ادامه بازگشت آن را دشوار کرده است.
رویترز به نقل از سونی کوماری، تحلیلگر ANZ، گزارش داد انتظارات نرخ بهره و خطر تورمی ناشی از افزایش قیمت انرژی از محرکهای اصلی معاملات طلا هستند. این شرایط میتواند فدرال رزرو را نسبت به تورم محتاط نگه دارد و مانعی کوتاهمدت برای رشد قیمت ایجاد کند.
در میان دیدگاههای تازه بانکها، بلومبرگ امروز از ارزیابی محتاطانه یوشوان تانگ، مسئول استراتژی نرخ بهره و ارز آسیا در بانکداری خصوصی جیپیمورگان، خبر داد. او کمعمق بودن معاملات و احتمال افزایش بیشتر نرخها را از عوامل خطر افت بیشتر طلا دانسته است.
طلا اکنون با دو اثر متفاوت تنشهای منطقهای روبهروست: نااطمینانی میتواند تقاضای پوشش ریسک را بالا ببرد، اما افزایش قیمت نفت و ماندگاری تورم میتواند نرخ بهره را بالاتر نگه دارد. امشب بازار به دنبال نشانهای است که روشن کند کدامیک از این دو نیرو دست بالاتر را خواهد داشت.
نفت: بازگشت نگرانی به عرضه منطقه
برنت با افزایش حدود ۱٫۳ درصدی حوالی ۱۱۵٫۳ دلار و نفت تگزاس با رشد نزدیک به ۲ درصد در محدوده ۱۰۱٫۹ دلار در هر بشکه قرار گرفت. شاخص های نفت بخشی از افت دو روز گذشته را جبران کردند.
تحلیلگران ING میگویند بازار همچنان خطر تشدید دوباره درگیریها را در قیمتها لحاظ میکند و منتظر روشن شدن تصمیم بعدی آمریکا درباره ایران است.
همزمان، تلاشهای دیپلماتیک مانع از آن شده که معاملهگران فقط سناریوی تشدید تنش را دنبال کنند. بازار میان احتمال توافق و خطر حملات تازه در حال ارزشگذاری است. هر خبر میتواند بخشی از هزینه ریسک موجود در قیمت نفت را اضافه یا کم کند.
مس و نقره: احتیاط پیش از پیام بانک مرکزی
نقره بخشی از افت ابتدایی خود را جبران کرد، اما با کاهش حدود ۰٫۶ درصدی همچنان حوالی ۵۴٫۱ دلار در هر اونس معامله شد. قیمت مس نیز در محدوده ۶٫۶۳ دلار برای هر پوند با نوسانی محدود همراه بود.
بلومبرگ در گزارش امروز خود، مس را نزدیک بالاترین قیمت پایانی دو هفته اخیر توصیف کرد.
این بازار از خوشبینی دوباره به هوش مصنوعی و نشانههای محدودیت عرضه حمایت گرفته است. انتقال محمولهها به آمریکا در انتظار تعرفههای احتمالی، دسترسی به فلز را در بازارهای دیگر محدود کرده است.
بااینحال، هزینه بالاتر تأمین مالی میتواند سرعت سرمایهگذاری و تقاضا را محدود کند. معاملهگران فلزات نیز مانند سرمایهگذاران سهام، علاوه بر تصمیم امشب، گزارش شرکتهای فناوری را دنبال میکنند تا تصویر روشنتری از تقاضای آینده داشته باشند.
سهام آمریکا: بازگشایی مثبت، با کمک تراشهها
والاستریت معاملات چهارشنبه را با رشد S&P ۵۰۰ و نزدک آغاز کرد. S&P ۵۰۰ در بازگشایی حدود ۰٫۱۷ درصد افزایش یافت و به ۷٬۷۳۵ واحد رسید. نزدک نیز با رشد ۰٫۲۴ درصدی در ۲۶٬۵۴۱ واحد قرار گرفت. داوجونز در مقابل، معاملات را با افت حدود ۰٫۰۸ درصدی آغاز کرد.
نتایج قدرتمند اسکی هاینیکس به سهام حافظه و نیمهرساناها کمک کرده است.
آزمون بعدی پس از بسته شدن بازار آمریکا از راه میرسد: نتایج مایکروسافت و آلفابت.
سرمایهگذاران علاوه بر رشد خدمات ابری، برنامه هزینههای سرمایهای و جریان نقد آزاد را بررسی میکنند. پرسش اصلی این است که درآمد پروژههای هوش مصنوعی با چه سرعتی به هزینه ساخت آنها میرسد.
برای بازار سهام، مسئله مهم همچنان سطح بالای هزینه تأمین مالی است. شرکتهایی که برای اجرای پروژههای بزرگ به استقراض نیاز دارند، هم باید هزینه بیشتری بپردازند و هم سرمایهگذاران را درباره توان درآمدزایی آینده قانع کنند.
پاداش ۷۵ میلیارد دلاری؛ خبر بزرگ تراشهساز کرهای
اسکی هاینیکس، از تأمینکنندگان مهم انویدیا، با اعلام جهش سود عملیاتی و برنامه بازگرداندن حدود ۷۵ میلیارد دلار به سهامداران، به یکی از محرکهای اصلی معاملات امروز تبدیل شد.
به گزارش رویترز، سود عملیاتی سهماهه شرکت به حدود ۸۳٫۳ تریلیون وون رسید و از برآورد ۷۶٫۷ تریلیون وونی تحلیلگران عبور کرد. شرکت همچنین انتظار دارد تقاضا تا سال ۲۰۳۰ از عرضه بیشتر بماند.
ارزها: دلار نزدیک ۱۰۲٫۳، ین حوالی ۱۵۸
شاخص دلار با تغییر اندک حوالی ۱۰۲٫۳۳ واحد قرار گرفت. یورو نزدیک ۱٫۱۱۳۵ دلار معامله شد و نرخ دلار در برابر ین به محدوده ۱۵۸ رسید. بازار ارز پیش از تصمیم فدرال رزرو همچنان محتاط است.
برای دلار، پیام امشب درباره افزایش احتمالی نرخ در دسامبر اهمیت دارد. اگر فدرال رزرو بر ضرورت ادامه مقابله با تورم تأکید کند، حتی ثابت ماندن نرخ فعلی هم میتواند حمایت از دلار را حفظ کند.
اوراق آمریکا: بازده دهساله در مرز ۵ درصد
بازده اوراق دهساله آمریکا پس از عبور از ۵ درصد در معاملات سشن اروپا، دوباره حوالی همین مرز قرار گرفت. بازده دوساله نزدیک ۴٫۷۶ درصد، پنجساله حدود ۴٫۸۵ درصد و سیساله حوالی ۵٫۳ درصد بود.
در مقایسه با روز نشست ۱۶ سپتامبر(جلسه قبلی فدرالرزرو)، بازده دوساله اندکی بالاتر است، اما بازده دهساله نزدیک همان سطح قرار دارد و بازده سیساله کمی پایینتر مانده است.
فدرال رزرو: چه در انتظار است؟
در دیدگاه بازار حدود ۹۰ درصد احتمال برای ثابت ماندن نرخ بهره در محدوده ۳٫۷۵ تا ۴ درصد در نظر گرفته شده است. بااینحال، انتظار افزایش دوباره نرخ در نشستهای بعدی همچنان پابرجاست.
والاستریت ژورنال مسئله امروز را یک دوراهی ارتباطی توصیف کرده است: مقامهای فدرال رزرو پیشتر پیام صبر دادهاند، اما دادههای تورمی بعدی استدلال برای افزایش دوباره نرخ را تقویت کردهاند. اکنون بانک مرکزی باید توضیح دهد چرا با وجود این دادهها، صبر کردن را مناسب میداند.
از نظر بازار، تفاوت زیادی دارد که تثبیت نرخ در امشب نشانه نزدیک شدن به پایان افزایش نرخها باشد یا فقط فاصلهای تا افزایش بعدی.
سناریوی دوم میتواند از دلار و بازده اوراق حمایت کند و بر طلا و سهام حساس به نرخ بهره فشار بگذارد. به همین دلیل، واکنش اولیه به اعلام نرخ ممکن است با شروع نشست خبری تغییر کند.
رویدادهای پیشرو: شبی که با تصمیم فد تمام نمیشود
تصمیم فدرال رزرو امشب ساعت ۲۱:۳۰ به وقت تهران اعلام میشود و نشست خبری کوین وارش ساعت ۲۲ آغاز خواهد شد. پس از بسته شدن والاستریت، گزارشهای مالی مایکروسافت و آلفابت دومین آزمون مهم بازار را رقم میزنند.
فردا، پنجشنبه ۲۹ اکتبر، آمار اولیه رشد اقتصادی سهماهه سوم آمریکا و گزارش درآمد و مخارج شخصی، شامل تورم شاخص قیمت مخارج مصرف شخصی یا PCE، ساعت ۱۶ تهران منتشر میشود. تصمیم بانک مرکزی اروپا درباره نرخهای بهره و نتایج آمازون نیز در تقویم فردا قرار دارد. جمعه، تصمیم بانک ژاپن و شاخص هزینه اشتغال آمریکا دنبال خواهد شد.
این رویدادها میتوانند برداشت بازار از یکدیگر را تغییر دهند: فدرال رزرو امشب مسیر احتمالی سیاست را توضیح میدهد، شرکتهای فناوری توان درآمدزایی خود را نشان میدهند و دادههای فردا روشنتر میکنند فشار تورمی اقتصاد تا چه اندازه پابرجاست.
خبرهای مشابهی در منابع دیگر هست، ولی داور خودکار هنوز همخوانیشان را بررسی نکرده است.
همین رویداد در منابع دیگر:
- طلا در آستانه تصمیم سیاست پولی Fed برای کسب مومنتوم تقلا میکند
- افت قیمت طلا در پی تقویت دلار و انتظار برای تصمیم فدرال رزرو
- طلا در آستانه تصمیم سرنوشتساز فدرال رزرو و پس از عقبنشینی نفت، دوباره کانال ۴,۰۶۰ دلار را پس گرفت
- نفت در اوج، طلا در افت؛ بازارهای جهانی چشمانتظار تصمیم فدرال رزرو
- انس جهانی طلا به بالای ۴۰۰۰ دلار برگشت؛ هفتهی حساس بازارهای جهانی
- طلا در آستانه تصمیم نرخ بهره Fedav از مرز ۴,۰۵۰ دلار عبور کرد
منبع: اقتصادآنلاین