اعتبار به پشتوانه سهام و صندوق
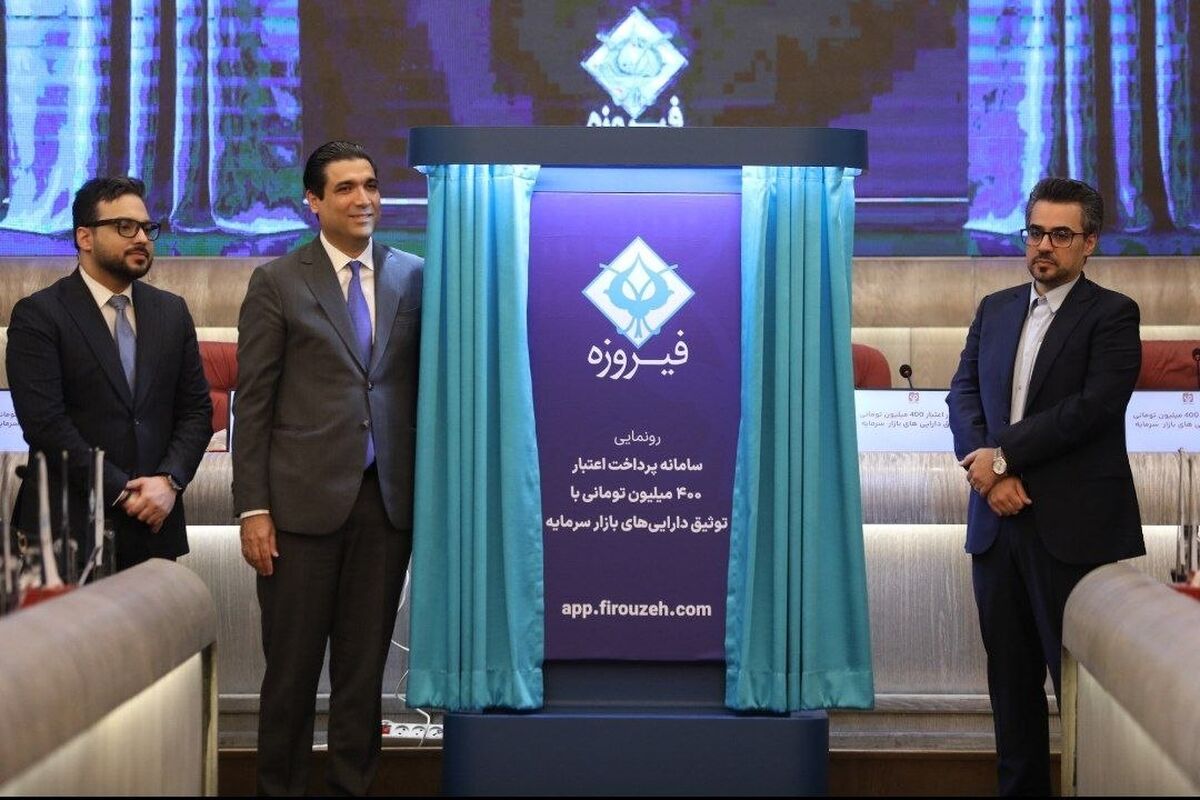
گروه مالی فیروزه با معرفی سامانهای برای اعطای اعتبار با پشتوانه داراییهای بازار سرمایه، امکان استفاده از سهام و صندوقهای سرمایهگذاری بهعنوان وثیقه دریافت اعتبار را فراهم کرد، خدمتی که به گفته مدیران این مجموعه، با هدف افزایش قدرت خرید خانوار، تسهیل دسترسی سرمایهگذاران به نقدینگی و کاهش نیاز به فروش داراییها برای تأمین هزینههای جاری طراحی شده است.
براساس توضیحات ارائهشده در مراسم رونمایی، کاربران میتوانند با توثیق داراییهای واجد شرایط خود، تا سقف ۴۰۰ میلیون تومان اعتبار دریافت کنند و آن را برای خرید از شبکه پذیرندگان فیروزه به کار بگیرند.
این خدمت در شرایطی معرفی شده است که تورم بالا و کاهش قدرت خرید، دسترسی خانوارها به اعتبار را به یکی از مسائل مهم اقتصاد تبدیل کرده است. از سوی دیگر، در بازار سرمایه نیز سرمایهگذاران ممکن است برای تأمین نقدینگی مورد نیاز خود ناچار به فروش بخشی از سبد سرمایهگذاریشان شوند، اقدامی که در صورت تکرار و گسترش میتواند بر سمت عرضه بازار اثر بگذارد. مدیران فیروزه امیدوارهستند که فراهمشدن امکان اعتبارگیری با وثیقهگذاری داراییها، راهی مناسب برای تأمین نقدینگی، پیش روی سرمایهگذاران قرار دهد؛ هرچند میزان اثرگذاری این ابزار بر رفتار معاملاتی و قدرت خرید خانوار به شرایط استفاده از اعتبار، هزینه تأمین مالی و استقبال کاربران بستگی خواهد داشت.
اعتبارگیری با پشتوانه داراییهای بورسی
رامین ربیعی، مدیرعامل گروه مالی فیروزه، درمراسم رونمایی ازاین محصول، در توضیح رویکرد این مجموعه به توسعه خدمات مالی گفت: ایجاد دسترسی آسان به ابزارهای سرمایهگذاری و خدمات اعتباری برای عموم مردم، از اهداف اصلی فیروزه در سالهای گذشته بوده است.
به گفته وی، این مجموعه تلاش کرده است با توسعه زیرساختهای دیجیتال، خدماتی را که پیشتر دسترسی به آنها برای بخشی از خانوارها دشوار بود، در قالب یک بستر یکپارچه ارائه کند. ربیعی تحقق بیش از ۹۰ درصدی این هدف را اعلام کرد و افزود: شرایط اقتصادی کشور و کاهش قدرت خرید خانوارها، توجه به ابزارهای اعتباری را در برنامههای این مجموعه پررنگتر کرده است. در همین چارچوب، فیروزه طی یک سال گذشته چند خدمت جدید را در حوزه اعتبار و خرید معرفی کرده است، راهاندازی سرویس خرید اعتباری یا BNPL، امکان خرید اقساطی شمش طلای فیزیکی و توسعه خدمات سازمانی برای کارکنان شرکتها با تمرکز بر تسهیلات و وام، از جمله این اقدامات بوده است.
وی ادامه داد: اکنون نیز سامانه اعتبارگیری با وثیقه داراییهای بازار سرمایه به این خدمات اضافه شده است؛ سازوکاری که به سرمایهگذار اجازه میدهد بهجای فروش داراییهای خود برای تأمین هزینههای روزمره، از ارزش آنها برای دریافت اعتبار استفاده کند.
ربیعی با اشاره به رشد قابلتوجه بازار سرمایه و صندوقهای طلا در یک سال گذشته، حفظ دارایی را در کنار تأمین نیازهای جاری خانوار دارای اهمیت دانست. از نگاه او، زمانی که دارایی افراد در بازار سرمایه افزایش ارزش پیدا میکند، فروش آن برای پوشش هزینههای کوتاهمدت لزوماً تنها گزینه پیش رو نیست و میتوان از ظرفیت اعتباری دارایی نیز استفاده کرد.
وی همچنین با اشاره به دشواری و طولانیبودن برخی فرایندهای سنتی دریافت تسهیلات بانکی گفت: زیرساخت فراهمشده با همکاری نهادهای مرتبط بازار سرمایه، امکان ثبت درخواست توثیق و دریافت اعتبار را به شکل دیجیتال فراهم کرده است.
از ثبت درخواست تا فعالشدن اعتبار
در ادامه این مراسم، میلاد معماریان، مدیرعامل فیروزه دیجیتال، در تشریح سازوکار استفاده از این خدمت توضیح داد: کاربران برای آغاز فرآیند باید وارد اپلیکیشن فیروزه شوند و از بخش اعتبار، گزینه مربوط به کیف پول با پشتوانه دارایی را انتخاب کنند. پس از آن، متقاضی میتواند نوع دارایی مورد نظر و میزان اعتبار درخواستی را مشخص کند.
وی با بیان اینکه، تأیید درخواست از طریق پیامک و بستر شرکت سپردهگذاری مرکزی انجام میشود و پس از تکمیل مراحل توثیق، اعتبار به کیف پول کاربر اختصاص مییابد افزود: اعتبار تخصیصیافته برای خرید از پذیرندگان طرف قرارداد قابل استفاده است. دراین راستا کاربر هنگام پرداخت در فروشگاههای همکار میتواند گزینه پرداخت با فیروزه را انتخاب و در ادامه، شرایط بازپرداخت متناسب با خدمت در دسترس را برگزیند.
وی ادامه داد: به این ترتیب، دارایی سرمایهگذار بهعنوان پشتوانه اعتبار باقی میماند و امکان استفاده از اعتبار برای خرید کالا یا خدمات فراهم میشود؛ البته این سازوکار به معنای امکان خرید مستقیم سهام یا سایر داراییهای بازار سرمایه با اعتبار دریافتی نیست. معماریان یادآورشد : در زمان معرفی این خدمت، هزار و ۶۸ نماد و دارایی امکان توثیق دارند و دامنه داراییهای قابل استفاده به یک گروه محدود نیست و صندوقهای سرمایهگذاری و سهام واجد شرایط را در بر میگیرد. با این حال، سقف اعتبار قابل دریافت در همه موارد یکسان نیست و به نوع دارایی و نسبت تعیینشده برای آن بستگی دارد.
به گفته مدیرعامل فیروزه دیجیتال، ارزش دارایی وثیقهشده لزوماً برابر با اعتبار قابل تخصیص به کاربر نخواهد بود و این تفاوت در نسبتهای اعتباردهی نیز دیده میشود.
طبق توضیحات مدیرعامل فیروزه دیجیتال، برای صندوقهای با درآمد ثابت، نسبت اعتبار به ارزش دارایی تا ۹۰ درصد در نظر گرفته شده است که این نسبت برای برخی صندوقهای سهامی و کالایی در محدوده ۶۰ تا ۷۵ درصد قرار دارد. در مورد سهام پذیرفتهشده در بورس و بازارهای اول و دوم فرابورس، نسبتهای اعلامشده بین ۶۰ تا ۸۰ درصد است؛ درحالیکه برای سهام بازار پایه فرابورس و شرکتهای نوآفرین، این نسبت میتواند تا ۳۰ درصد باشد. این ارقام نشان میدهد که ارزیابی نوع وثیقه، نقشی تعیینکننده در محاسبه اعتبار قابل دریافت ایفا میکند.
دو مسیر برای بازپرداخت
بر اساس توضیحات ارائهشده از سوی مدیرعامل فیروزه دیجیتال، خدمات اعتباری این سامانه در دو قالب کلی تسهیلات بانکی و اعتبار خرید ارائه میشود. در مسیر نخست، اعتبار از محل تسهیلات بانکی تأمین میشود و نرخ سود آن به بانک همکار و ضوابط مصوب بانکی وابسته است. دورههای بازپرداخت اعلامشده برای این نوع تسهیلات، ۱۲ و ۲۴ ماهه است. بنابراین، متقاضی در این مسیر باید شرایط و هزینههای مربوط به تسهیلات بانکی را در نظر بگیرد و پیش از ثبت درخواست، جزئیات قرارداد و تعهدات بازپرداخت را بررسی کند. مسیر دوم به اعتبار خرید و خدمات مبتنی بر BNPL مربوط است.
به گفته معماریان، در این شیوه سود تسهیلات دریافت نمیشود و هزینه کاربر در قالب کارمزد خواهد بود. دورههای بازپرداخت این اعتبار نیز میتواند یک، چهار یا شش ماهه باشد. تفاوت این دو مسیر از آن جهت اهمیت دارد که هدف و شیوه استفاده از آنها یکسان نیست. به این ترتیب، تسهیلات بانکی با دوره بازپرداخت طولانیتر میتواند برای نیازهای اعتباری متفاوتی به کار رود، درحالیکه اعتبار خرید بیشتر برای پرداخت هزینه کالاها و خدمات در شبکه پذیرندگان طراحی شده است. با وجود این تفاوتها، میزان اعتبار قابل استفاده و هزینه نهایی برای مشتری به شرایط خدمت انتخابشده وابسته است.ازاینرو، سقف اعلامشده ۴۰۰ میلیون تومان را نباید به معنای دریافت خودکار این مبلغ برای همه متقاضیان دانست. نوع دارایی، ارزش وثیقه، نسبت اعتباردهی و شرایط مسیر انتخابی، در تعیین مبلغ نهایی اثرگذارند.
شبکه پذیرندگان و چشمانداز بازار سرمایه
بخش دیگری از این طرح به شبکه پذیرندگان اختصاص دارد؛ شبکهای که قرار است امکان استفاده از اعتبار را در گروههای مختلف کالایی و خدماتی فراهم کند. به گفته مدیرعامل فیروزه دیجیتال، پذیرندگانی از حوزههایی مانند فروشگاههای اینترنتی، فناوری، خدمات غذایی، فروشگاههای طلا، لوازم خانگی و کالاهای مورد نیاز روزانه با این مجموعه همکاری دارند.
گسترش این شبکه میتواند دامنه انتخاب مشتریان را افزایش دهد و در عین حال، از طریق فراهمکردن امکان پرداخت اعتباری، بر الگوی خرید از فروشگاههای همکار اثر بگذارد.
معماریان معتقد است ایجاد امکان توثیق دارایی میتواند به حفظ حضور سرمایهگذاران در بازار سرمایه کمک کند. او با اشاره به برآورد بیش از ۲۹ هزار همت دارایی در این بازار و شمار بالای سرمایهگذاران، فروش دارایی برای دسترسی به نقدینگی را یکی از محدودیتهای پیشین عنوان کرد. از نگاه مدیران این مجموعه، وقتی سرمایهگذار برای تأمین هزینهای خارج از بازار به وجه نقد نیاز پیدا میکند، امکان استفاده از اعتبار با پشتوانه سبد سرمایهگذاری میتواند جایگزینی برای فروش فوری دارایی باشد و احتمال عرضههای ناشی از نیاز کوتاهمدت به نقدینگی را کاهش دهد.
با این حال، اثر واقعی این ابزار بر معاملات بازار سرمایه به میزان استقبال کاربران، هزینه اعتبار، سهولت استفاده و گستره داراییهای پذیرفتهشده بستگی دارد.
گفتنی است، بهره گیری از این امکان از امروز5 آبان ماه 1405 در اپلیکیشن فیروزه به نشانی app.firoUzeh.com در دسترس همه قرار دارد.
خبرهای مشابهی در منابع دیگر هست، ولی داور خودکار هنوز همخوانیشان را بررسی نکرده است.
همین رویداد در منابع دیگر:
بررسی خودکار: مقایسه با خبرهای ۷۲ ساعت اخیر منابع دیگر و اعتبار پایهی منبع؛ جایگزین داوری انسانی نیست.منبع: اقتصادنیوز