سنجش سلامت مالی، بررسی پرونده اعتباری و پایش ریسک بازپرداخت در سبد داتا
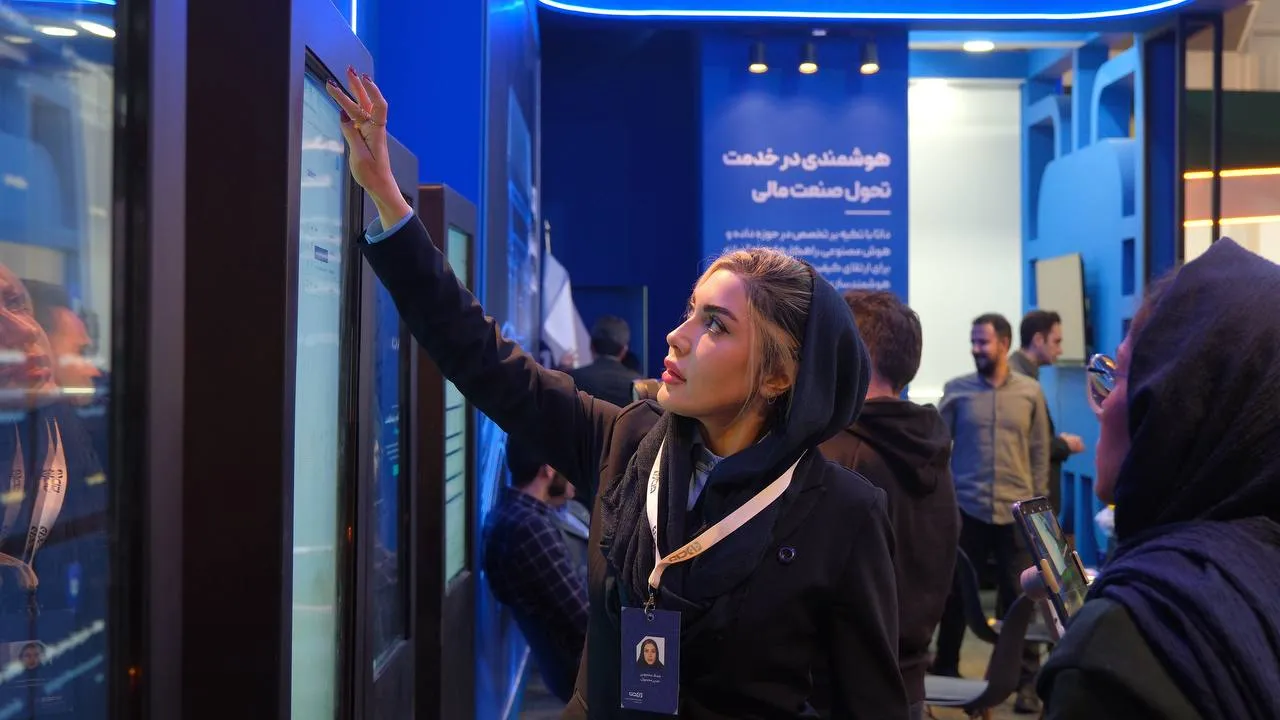
داتا در رویداد افکس ۲۰۲۶ از سه راهکار مبتنی بر هوش مصنوعی در حوزه مالی، اعتباری و وصول مطالبات رونمایی کرد؛ محصولاتی که سه مرحله از چرخه اعتبار در بانکها و موسسات مالی را هدف قرار میدهند. «سرویس سنجش سلامت مالی مشتری»، «دستیار هوشمند پرونده اعتباری» و «سامانه هوشمند وصول مطالبات» بهترتیب با هدف ارزیابی ریسک مشتری پیش از اعطای تسهیلات، گردآوری و تحلیل اطلاعات برای بررسی پرونده اعتباری و شناسایی
به گزارش اقتصادآنلاین، در نظام بانکی، تصمیمگیری درباره اعطای اعتبار صرفا به بررسی سوابق تسهیلاتی متقاضی محدود نمیشود. توان بازپرداخت مشتری، وضعیت مالی و رفتاری او، تعهدات پیشین و احتمال نکول، مجموعهای از متغیرهایی هستند که میتوانند کیفیت تصمیم اعتباری را تحت تاثیر قرار دهند.
از سوی دیگر، با اعطای تسهیلات نیز مسئولیت بانک پایان نمییابد و پایش وضعیت بازپرداخت، شناسایی نشانههای اولیه نکول و اولویتبندی پروندههای نیازمند پیگیری، بخش دیگری از مدیریت ریسک اعتباری را تشکیل میدهد.
سه محصول معرفیشده داتا تلاش میکنند این فرایند را در سه مقطع متفاوت پوشش دهند؛ از شناخت اولیه متقاضی تا بررسی کارشناسی پرونده و مدیریت مطالبات پس از پرداخت تسهیلات.ارزیابی سلامت مالی مشتری؛ فراتر از سوابق تسهیلاتییکی از چالشهای صنعت مالی، ارزیابی متقاضیانی است که سابقه اعتباری محدودی دارند یا اطلاعات تسهیلاتی گذشته آنها تصویر کاملی از وضعیت مالیشان ارائه نمیکند. در چنین شرایطی، اتکا به سوابق وامهای قبلی بهتنهایی ممکن است برای برآورد دقیق توان بازپرداخت کافی نباش«سرویس سنجش سلامت مالی مشتری» داتا با هدف ارائه تصویری جامعتر از وضعیت اعتباری مشتری طراحی شده است. این سرویس با تجمیع و تحلیل دادههای مالی، تراکنشی، تسهیلاتی، دموگرافیک و رفتاری، ابعاد مختلف وضعیت مالی مشتری را بررسی میکند و از طریق مدلهای هوش مصنوعی، سطح ریسک و احتمال نکول او را برآورد میکند.
خروجی این ارزیابی در قالب شاخصهایی مانند سلامت مالی، توان بازپرداخت، سطح ریسک و احتمال نکول در اختیار سازمان قرار میگیرد تا بهعنوان ابزاری کمکی در فرایند تصمیمگیری اعتباری مورد استفاده قرار گیرد. از قابلیتهای این سرویس، امکان تنظیم آستانههای تصمیمگیری متناسب با سیاستهای اعتباری سازمان است؛ به این معنا که بانک میتواند معیارهای ارزیابی را با توجه به نوع تسهیلات، گروه مشتریان و سطح ریسکپذیری خود تنظیم کند.
همچنین، ارائه خروجی از طریق رابط برنامهنویسی کاربردی، این امکان را فراهم میکند که نتایج ارزیابی در فرایندهای داخلی بانک و هنگام ثبت و بررسی درخواست تسهیلات مورد استفاده قرار گیرد. به این ترتیب، سنجش سلامت مالی میتواند از یک بررسی مستقل به بخشی از فرایند عملیاتی اعتباردهی تبدیل شود.دستیار پرونده اعتباری؛ تجمیع اطلاعات برای تصمیمگیری کارشناسیپس از ارزیابی اولیه مشتری، نوبت به بررسی جزئیات پرونده اعتباری میرسد؛ مرحلهای که در آن کارشناسان باید اطلاعات مالی، سوابق تراکنشی، دادههای اعتباری و سایر مستندات مرتبط را در کنار یکدیگر قرار دهند و تصویری منسجم از وضعیت متقاضی به دست آورند.
«دستیار هوشمند پرونده اعتباری» داتا با هدف تسهیل همین فرایند توسعه یافته است. این محصول اطلاعات پراکنده مشتری را از منابع مختلف گردآوری کرده و با استفاده از هوش مصنوعی، آنها را در قالب یک نمای یکپارچه از پرونده اعتباری ساماندهی میکند. در ادامه، اطلاعات تحلیل میشوند تا نقاط قوت، نقاط ضعف و نکات کلیدی پرونده برای بررسی کارشناسی مشخص شوند.
بر اساس معرفی داتا، این دستیار میتواند زمان موردنیاز برای بررسی پروندهها را کاهش دهد و با فراهم کردن امکان دسترسی سریعتر به اطلاعات منسجم و تحلیلشده، کار کارشناسان اعتباری را تسهیل کند. تهیه گزارش کارشناسی، استخراج نکات کلیدی و شناسایی نقاط قوت و ضعف مشتری از جمله قابلیتهای این راهکار است.نکته مهم در کارکرد این محصول، تفکیک نقش هوش مصنوعی از مرجع تصمیمگیر اعتباری است. دستیار هوشمند اطلاعات را گردآوری و تحلیل میکند و شواهد لازم را در اختیار کارشناس قرار میدهد؛ اما تصمیم نهایی درباره اعطای اعتبار همچنان بر اساس ضوابط و سیاستهای مؤسسه و از سوی مرجع اعتباری اتخاذ میشود.سامانه هوشمند وصول مطالبات؛ شناسایی زودهنگام ریسک نکولمرحله سوم چرخه اعتبار، به دوره پس از اعطای تسهیلات مربوط میشود؛ جایی که بانک باید وضعیت بازپرداخت مشتریان را پایش کند، پروندههای دارای نشانههای اولیه نکول را شناسایی کند و برای پیگیری مطالبات، اولویتبندی مناسبی داشته باشد.
«سامانه هوشمند وصول مطالبات» داتا برای پاسخ به این نیاز طراحی شده است.
این سامانه با یکپارچهسازی اطلاعات مالی، دادههای مشتریان، تسهیلات، قراردادها، فایلها و فرایندهای عملیاتی، امکان دسترسی به تصویری جامعتر از وضعیت پروندههای مطالباتی را فراهم میکند.
یکی از قابلیتهای اصلی این راهکار، شناسایی زودهنگام نشانههای نکول و پیشبینی احتمال بازپرداخت مطالبات است. مدلهای هوشمند سامانه با تحلیل دادههای پروندهها، به شناسایی موارد نیازمند بررسی و پیگیری کمک میکنند تا اقدامات لازم پیش از ورود پروندهها به مراحل بحرانی آغاز شود.
این سامانه همچنین امکان اولویتبندی هوشمند پروندهها و پیشنهاد اقدامات متناسب با شرایط هر پرونده را فراهم میکند. در نتیجه، واحدهای مسئول وصول مطالبات میتوانند بهجای برخورد یکسان با تمام پروندهها، منابع و ظرفیت عملیاتی خود را بر پروندههایی متمرکز کنند که به رسیدگی زودهنگام یا اقدامات مؤثرتر نیاز دارند.
از دیگر قابلیتهای معرفیشده برای این محصول میتوان به پایش لحظهای پروندهها و خطوطای احتمالی، هشداردهی بهموقع و مدیریت تعامل با مشتری اشاره کرد؛ قابلیتهایی که میتوانند شفافیت و قابلیت پیگیری فرایند وصول را افزایش دهند.پوشش سه مرحله از چرخه اعتبار با هوش مصنوعیسرویس سنجش سلامت مالی، تصویری از وضعیت و ریسک متقاضی ارائه میدهد؛ دستیار پرونده اعتباری، اطلاعات و شواهد لازم را برای بررسی کارشناسی ساماندهی میکند و سامانه هوشمند وصول مطالبات، پس از اعطای تسهیلات، وضعیت بازپرداخت و پروندههای نیازمند پیگیری را زیر نظر میگیرد. گفتنی است بسته به نیاز مخاطب، هر بخش از این زنجیره به صورت جداگانه قابل ارائه است. اهمیت چنین رویکردی برای صنعت بانکی در آن است که کیفیت مدیریت ریسک اعتباری تنها به انتخاب درست مشتری در زمان اعطای تسهیلات وابسته نیست؛ بلکه به استمرار پایش وضعیت مشتری و توانایی موسسه در شناسایی و مدیریت بهموقع ریسکها نیز بستگی دارد.
تا این لحظه منبع مستقل دیگری این خبر را منتشر نکرده است.
بررسی خودکار: مقایسه با خبرهای ۷۲ ساعت اخیر منابع دیگر و اعتبار پایهی منبع؛ جایگزین داوری انسانی نیست.منبع: اقتصادآنلاین
گفتوگو