بورس به خزانه تامین مالی دولت تبدیل شده/۶۰ سال برای رسیدن به سهم ۵۰ درصدی!
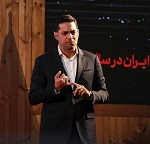
عضو شورای عالی بورس، بازار سرمایه به خزانه تامین مالی دولت تبدیل شده و 60 سال آینده به سهم 50 درصدی از تامین مالی خواهد رسید.
به گزارش پایگاه خبری بورس پرس، احسان دشتیانه در خصوص وضعیت تامین مالی در اقتصاد در همایش اقتصاد ایران در سال 1405، اعلام کرد: بازار سرمایه بجای آنکه به موتور محرکه تولید و تامین مالی پروژههای بلند مدت تبدیل شود تا حد زیادی به خزانه تامین مالی دولت تبدیل شده است.
سهم بازار سرمایه کمتر از ۱۰ درصد است و با سرعت فعلی حدود ۶۰ سال طول میکشد تا به سهم 50 درصدی در تامین مالی اقتصاد برسد. بنابراین برای تغییر جایگاه بازار سرمایه در اقتصاد باید در سیاستهای پولی، ساختار مدیریت بنگاهها و نحوه مداخله دولت بازنگری شود.
در پنج ماه نخست سال حدود ۵۱۸ هزار میلیارد تومان از طریق بانک ها تامین مالی شده و سهم بازار سرمایه از کل تامین مالی اقتصاد همچنان کمتر از ۱۰ درصد است. سهم این بازار در نیمه نخست سال از ۹.۴ به ۹.۷ درصد رسیده که بخش عمده این افزایش ناشی از تامین مالی دولت بود.
حدود ۸۰ درصد مانده بازار اوراق بدهی به اوراق دولتی اختصاص دارد و مانده این اوراق به 1.8 هزار هزار میلیارد تومان رسیده است. البته بخش قابل توجهی از انتشار اوراق جدید صرف جایگزینی اوراق قبلی میشود و لزوماً به معنای ورود منابع تازه به اقتصاد نیست.
اگرچه ابزارهای مختلفی برای تامین مالی در بازار سرمایه طراحی شدهاند، اما سهم بنگاههای اقتصادی از این منابع همچنان محدود است. بازار سرمایه بخش قابل توجهی از ظرفیت را صرف تامین مالی دولت کرده است. بازار سرمایه نمیتواند همزمان خزانه دولت و موتور محرکه تولید باشد. بورس باید محل تامین مالی بلندمدت شرکتها، پروژهها و طرحهای توسعهای باشد در حالی که بانک باید بر تامین سرمایه در گردش و نیازهای کوتاهمدت بنگاهها تمرکز کند.
نرخ بهره منفی عامل کوچک شدن ظرفیت واقعی بانکها
یکی از مهمترین مشکلات نظام تامین مالی نرخ بهره واقعی منفی است. ترازنامه بانکها سالانه ۲۸ تا ۳۳ درصد از نظر ظرفیت واقعی کوچک میشود. دلیل اصلی این اتفاق، فاصله قابل توجه میان نرخ بهره اسمی و نرخ تورم است.
تورم نقطهبهنقطه در مهر ماه ۸۸ درصد اعلام شده در حالی که نرخ بینبانکی حدود ۲۴ درصد و نرخ سود سپردهها در محدوده ۱۷ درصد قرار دارد. در چنین شرایطی، نرخ بهره واقعی بهشدت منفی است و منابع بانکی بجای آنکه بر اساس ساز و کار اقتصادی تخصیص پیدا کنند به شکل سهمیهبندی پول ارزان در اختیار متقاضیان قرار میگیرند.
بازار سرمایه جایگزین بانکها نیست
تصور اینکه بازار سرمایه میتواند بطور کامل جایگزین بانک ها شود، درست نیست. در اغلب اقتصادهای جهان، بازار سرمایه و بانک ها در کنار یکدیگر فعالیت میکنند و هرکدام وظایف مشخصی دارند.
ابزارهای متنوعی برای تامین مالی بنگاهها در بازار سرمایه طراحی شده اما از آنها به اندازه کافی استفاده نمیشود. بورس کالا و بورس انرژی میتوانند نقش مهمی در جذب منابع و هدایت آنها به سمت پروژههای تولیدی داشته باشند.
ارزش ذخایر طلای این بازار پس از حدود سه سال به ۵.۵ میلیارد دلار رسیده است. این رقم نشان میدهد مردم به ساختار رسمی و تحت نظارت بورس کالا اعتماد کردهاند و منابع را از خرید فیزیکی طلا یا برخی پلتفرمهای معاملاتی به سمت ابزارهای رسمی بازار سرمایه آوردهاند.
اقتصاد نهتنها برای توسعه تولید بلکه برای حفظ ظرفیت موجود در صنایع نفت، گاز، پالایشگاه و معدن نیز به سرمایهگذاریهای بلندمدت نیاز دارد. بازار سرمایه میتواند در تامین منابع این پروژهها نقش مهمی ایفا کند.
5 پیششرط تبدیل بازار سرمایه به ستون دوم تامین مالی
پنج پیششرط اصلی برای افزایش نقش بازار سرمایه در تامین مالی اقتصاد نیاز است. نرخ بهره واقعی باید از محدوده منفی خارج شود. ممکن است افزایش نرخ بهره در کوتاهمدت واکنش منفی بازار را به دنبال داشته باشد اما برای اصلاح ساز و کار تخصیص منابع در اقتصاد ضروری است.
دوم ثبات مقررات و پایان قیمتگذاری دستوری است. سرمایهگذار باید بتواند برای آینده برنامهریزی کند. وقتی هر روز مقررات جدیدی وضع میشود، اعتماد به سرمایهگذاری بلندمدت از بین میرود.
سوم عقبنشینی دولت از تصدیگری است. دولت باید از مداخلات غیرضروری فاصله بگیرد و بجای حضور گسترده در اقتصاد بر قاعدهگذاری تمرکز کند. اصلاح یارانههای نادرست انرژی نیز میتواند فشار کسری بودجه و تامین مالی دولت از بازار را کاهش دهد و منابع بیشتری را به سمت سرمایهگذاری مولد هدایت کند.
چهارم تعمیق بازار و افزایش نقدشوندگی است. بازاری که سرمایهگذار نتواند با اطمینان در آن معامله کند و امکان خروج از سرمایهگذاری نداشته باشد، قادر به جذب منابع پایدار و بلندمدت نخواهد بود. بازار پس از حدود ۸۰ روز در ۲۹ اردیبهشت بازگشایی شد در حالی که ۳۵ درصد بازار همچنان بسته بود. بورس نباید برای چنین مدت طولانی تعطیل میماند. زیرا بازاری که نقدشوندگی آن به تصمیم یک نهاد وابسته باشد در بلندمدت اعتماد سرمایهگذاران را از دست میدهد.
پنجم تقویت حاکمیت شرکتی است. مدیرانی که در منافع و زیانهای بلندمدت شرکت سهم واقعی ندارند، انگیزه کافی برای افزایش چندبرابری سودآوری بنگاه نخواهند داشت.
اصلاحات اجرایی در بازار سرمایه ضروری است. باید بجای تصمیمگیریهای مقطعی، قواعدی پایدار و قابل پیشبینی برای بازار تعریف شود. باید برنامه زمان بندی برای حذف دامنه نوسان در بلندمدت تدوین شود.
سازمان بورس بهعنوان نهاد رگولاتور باید تشریفات اداری را کاهش دهد و فرآیندهای تامین مالی را تسهیل کند. مقررات صندوقهای پروژه باید به شکلی اصلاح شود که راهاندازی آنها آسانتر باشد و بتوانند منابع مورد نیاز طرحهای اقتصادی را تامین کنند. بازار سرمایه باید ستون دوم تامین مالی اقتصاد باشد نه چرخ زاپاس برای بانک ها. تحقق این هدف به اصلاح سیاستهای پولی، ثبات مقررات، اعتماد سرمایهگذاران، کاهش تصدیگری دولت و بهبود حاکمیت شرکتی نیاز دارد.
منبع: بورسپرس